Domain sikl.de kaufen?
Wir ziehen mit dem Projekt
sikl.de um.
Sind Sie am Kauf der Domain
sikl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sikl.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Betzold Lernlabor Ferngesteuerte Maschinen – Experimentier-Baukasten Mechanik, Technik, ExperimenteBetzold Lernlabor Ferngesteuerte Maschinen – Experimentier-Baukasten Mechanik, Technik, Experimente. LABORSET: Dieses Set beinhaltet 13 Modelle, womit die Kinder die verschiedensten Fahrzeuge und Maschinen erschaffen können.\nANLEITUNG: In dem Set sind viele detaillierte Anleitungen beigelegt, die dem Kind dabei helfen, sich mit den verschiedenen Bauteilen und deren Zusammensetzung auseinanderzusetzen.\nLERNFAKTOR: Mit dem Set erlernen die Kinder erste Bereiche der Robotik und Mechanik kennen. Ebenfalls werden erste Grundlagen der Physik beigebracht.\nEINFACHE BAUWEISE: Die kindgerechten Bauteile lassen sich ganz einfach zusammenbauen. Dabei lernen die Kinder die technische Seite des Lebens etwas näherkennen.\nGRUNDSCHULE & SEKUNDARSTUFE: Das Labor-Set ist für Kinder im Alter von 8-14 Jahren geeignet. Es hilft eine eigene Kreativität zu entwickeln und gleichzeitig die Motorik zu verbessern. Farbe:Mehrfarbig91,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
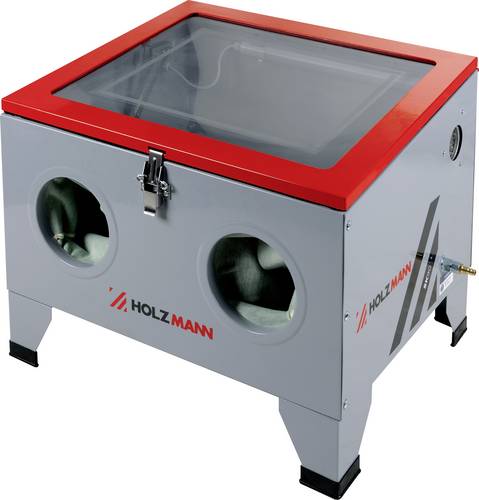
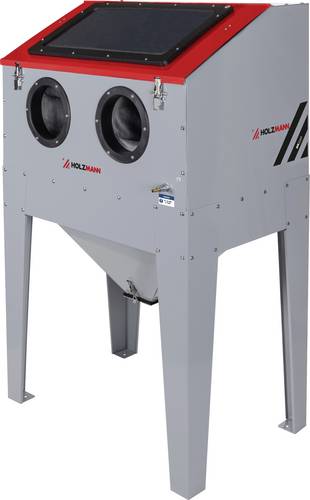
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Betzold Lernlabor Ferngesteuerte Maschinen – Experimentier-Baukasten Mechanik, Technik, ExperimenteBetzold Lernlabor Ferngesteuerte Maschinen – Experimentier-Baukasten Mechanik, Technik, Experimente. LABORSET: Dieses Set beinhaltet 13 Modelle, womit die Kinder die verschiedensten Fahrzeuge und Maschinen erschaffen können.\nANLEITUNG: In dem Set sind viele detaillierte Anleitungen beigelegt, die dem Kind dabei helfen, sich mit den verschiedenen Bauteilen und deren Zusammensetzung auseinanderzusetzen.\nLERNFAKTOR: Mit dem Set erlernen die Kinder erste Bereiche der Robotik und Mechanik kennen. Ebenfalls werden erste Grundlagen der Physik beigebracht.\nEINFACHE BAUWEISE: Die kindgerechten Bauteile lassen sich ganz einfach zusammenbauen. Dabei lernen die Kinder die technische Seite des Lebens etwas näherkennen.\nGRUNDSCHULE & SEKUNDARSTUFE: Das Labor-Set ist für Kinder im Alter von 8-14 Jahren geeignet. Es hilft eine eigene Kreativität zu entwickeln und gleichzeitig die Motorik zu verbessern. Farbe:Mehrfarbig91,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SW-Stahl, Fahrzeug Werkzeug, 10207L Werkstatt-FederspannerDer SW-Stahl 10207L Werkstattfederkompressor ist ein spezialisiertes Werkzeug, das für die sichere und effiziente Demontage und Montage von McPherson-Federbeinen in der Automobilanwendung entwickelt wurde. Dieses professionelle Werkzeug ermöglicht schnelles und präzises Arbeiten, während die Sicherheit des Bedieners durch ein integriertes Sicherheitssystems mit Sicherheitsstift priorisiert wird. Die vollständige Lieferung umfasst die Basiseinheit, zwei Paar Platten, die mit Polyurethan-Schutz-Einsätzen ausgestattet sind, um Beschädigungen der Federoberflächen zu verhindern, sowie ein Sicherheitsseil für zusätzliche Sicherheit während des Betriebs. Hergestellt aus langlebigen Materialien, bietet dieser Federkompressor Stabilität unter Druck und zuverlässige Leistung in Werkstattumgebungen. Die Polyurethan-Einsätze bieten einen schützenden Puffer, der hilft, die Integrität der Federbeschichtungen während der Kompressions- und Dekompressionsprozesse zu bewahren. Mit seiner gezielten Anwendung für McPherson-Federbeine erfüllt dieses Werkzeug die spezifischen Anforderungen der Wartung und Reparatur von Aufhängungssystemen. Die Sicherheitsmerkmale, einschliesslich des Verriegelungsstifts und des Sicherheitsseils, tragen zu einem kontrollierten Betrieb während des Kompressionszyklus bei. Dieses Werkstattwerkzeug unterstützt professionelle Kfz-Techniker bei der Durchführung von Arbeiten an der Aufhängung mit verbesserten Sicherheitsmassnahmen und effizienter Arbeitsablaufintegration. Das Design betont die funktionale Zuverlässigkeit und Betriebssicherheit für den wiederholten Einsatz unter anspruchsvollen Werkstattbedingungen. Die ordnungsgemässe Anwendung des Werkzeugs gemäss den Herstelleranweisungen gewährleistet optimale Leistung und hält die Sicherheitsstandards während der Wartungsverfahren für Federbeine ein.687,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauck, Eva: Kinder-Werkstatt Holz, Stein, MetallKinder-Werkstatt Holz, Stein, Metall , Wie geht man mit Säge und Hammer richtig um, wie wird Metall geschnitten oder gelötet, Stein durchbohrt oder gefeilt? Antworten auf diese Fragen und ganz viele Vorschläge zum Selberprobieren gibt's in diesem Buch. Von der Murmelbahn aus Blechdosen über Schmuck aus Speckstein bis zum Tisch-Kicker - für jeden Geschmack ist etwas dabei. Bei diesen Projekten haben viele Kinder einzeln oder in Gruppen mitgewirkt und bewiesen, dass alle Projekte machbar sind. Die «Kinder-Werkstatt» versammelt die besten Projekte der erfolgreichen, vergriffenen Kinderwerkbücher von Eva Hauck und Claudia Huboi. , Heckklappen > Pickup-Ladeflächen & Teile , Erscheinungsjahr: 20240902, Produktform: Kartoniert, Beilage: Softcover, Autoren: Hauck, Eva~Huboi, Claudia, Seitenzahl/Blattzahl: 96, Abbildungen: durchgehend farbige Fotos, Keyword: Betonstein; Bohren; Gestalten mit Kindern; Löten; Metall/Stein; Schnitzen; Schrauben; Speckstein, Fachschema: Kinder- u. Jugendliteratur / Malen, Zeichnen~Malbuch~Holz / Basteln, Werken~Kinder- u. Jugendliteratur / Basteln, Handarbeiten~Kinder- u. Jugendliteratur / Beschäftigungsbuch, Fachkategorie: Dekorative Holzarbeiten~Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 7 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 7, Warengruppe: HC/Kinderbücher/Kinderbeschäftigung/Kreativität, Fachkategorie: Kinder/Jugendliche: Allgemeine Interessen: Holz- und Modellbau, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 218, Breite: 198, Höhe: 11, Gewicht: 332, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.